Selic—Ibov—
Por que os juros longos não seguem a Selic? O que o research do BTG ajuda a entender
Um estudo de outubro estimou 487 pontos-base de prêmio nas taxas nominais longas. Entenda os componentes dessa conta e por que ela não equivale a uma previsão de juros.
Redação Bolsa Insider · leitura de 5 min
Uma decisão do Copom responde qual será a referência de juros de curtíssimo prazo. Ela não encerra a discussão sobre o custo do dinheiro nos próximos anos. Nos vencimentos longos, o mercado incorpora o caminho esperado da política monetária, a inflação e a compensação exigida para aceitar incerteza. É por isso que a curva pode abrir mesmo quando a Selic fica parada — e pode fechar antes de o Banco Central efetivamente reduzir a taxa.
A fotografia do relatório, sem confundir as datas
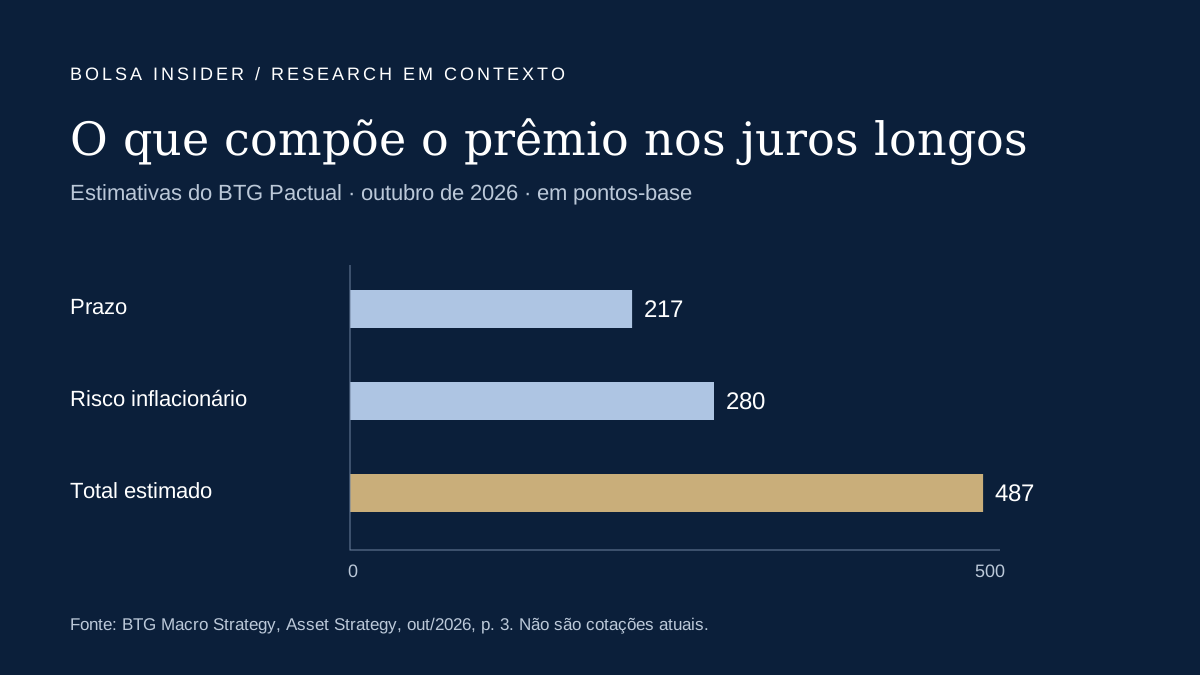
No Asset Strategy de outubro de 2026, a equipe de Macro Strategy do BTG Pactual apresentou uma estimativa de 487 pontos-base de prêmio total nas taxas nominais longas brasileiras. A referência histórica citada pelo relatório era próxima de 300 pontos-base. A diferença, portanto, era de aproximadamente 187 pontos-base. Esses números pertencem ao estudo de outubro; não são uma medição realizada hoje pela Bolsa Insider nem substituem a consulta à curva atual.
Dois componentes, uma mesma conta
O banco chegou ao total pela soma de dois modelos: 217 pontos-base de prêmio de prazo e 280 pontos-base de prêmio de risco inflacionário. O primeiro traduz a compensação por assumir exposição a vencimentos mais distantes. O segundo reflete a incerteza relacionada à inflação. Na leitura do relatório, esses componentes ajudam a explicar por que a taxa nominal de longo prazo pode carregar uma remuneração adicional relevante, mesmo quando a discussão diária se concentra na próxima reunião do Copom.
O que é um ponto-base?
Um ponto-base corresponde a 0,01 ponto percentual. Assim, 217 pontos-base equivalem a 2,17 pontos percentuais, e 280 pontos-base equivalem a 2,80 pontos percentuais. Somados, resultam nos 4,87 pontos percentuais do exercício. Não se trata de afirmar que um título específico paga esse adicional, nem de somar 4,87 pontos à Selic para descobrir seu retorno. São estimativas de modelos sobre componentes de risco da curva, com premissas e limitações próprias.
Fiscal e exterior: outra forma de olhar o mesmo problema
Em um exercício de decomposição por fatores macroeconômicos, o relatório também apontou risco fiscal de 167 pontos-base e risco externo de 164 pontos-base como fatores de maior potencial explicativo para aqueles prêmios. Essa abertura não deve ser somada aos 217 e 280 pontos-base do primeiro exercício: são perspectivas analíticas diferentes, e juntá-las produziria uma dupla contagem indevida. A distinção é importante para não transformar uma página de research em uma conta aparentemente precisa, mas conceitualmente errada.
Por que isso interessa a quem acompanha empresas
O juro longo influencia a taxa usada para avaliar fluxos de caixa futuros e o custo de financiamento em operações de prazo maior. Uma companhia com necessidade frequente de refinanciamento pode enfrentar condições distintas de outra que mantém caixa e dívidas mais longas. Também importa o indexador: dívida atrelada ao CDI, à inflação ou a uma taxa prefixada não reage da mesma maneira. A leitura adequada cruza o cenário macro com a estrutura financeira de cada negócio, sem converter automaticamente juros em uma conclusão sobre a ação.
O risco de transformar cenário em certeza
Um prêmio elevado pode diminuir se a percepção de risco melhorar, mas também pode continuar alto ou aumentar. Modelos não eliminam essa incerteza. Mudanças na política econômica, nas expectativas de inflação e nos juros internacionais podem alterar a avaliação. O próprio relatório foi produzido em um contexto específico de outubro. Usá-lo como referência exige preservar a data, entender a metodologia e confrontar a tese com novas informações, em vez de apresentar seus números como uma cotação ao vivo.
O que observar nas próximas divulgações
Para acompanhar a curva de forma mais consistente, vale separar quatro camadas: a decisão de juros, a comunicação do Banco Central, os dados de inflação e atividade e o ambiente de risco doméstico e externo. Uma alteração no comunicado pode afetar expectativas antes de qualquer mudança na Selic. Da mesma forma, um choque externo pode mexer com os vencimentos longos sem que a decisão corrente do Copom tenha mudado. Essa organização ajuda a interpretar o noticiário, mas não prevê o próximo movimento de mercado.
A leitura Bolsa Insider
O principal ganho do research não é decorar um número: é entender qual pergunta ele responde. Os 487 pontos-base são uma estimativa de prêmios no estudo citado, não uma indicação de compra, venda ou alocação. O gráfico desta matéria recompõe apenas a soma dos dois componentes divulgados pelo BTG, com escala iniciada em zero e data explícita. É uma visualização editorial própria de dados atribuídos, sem reprodução das recomendações de carteira presentes na publicação original.